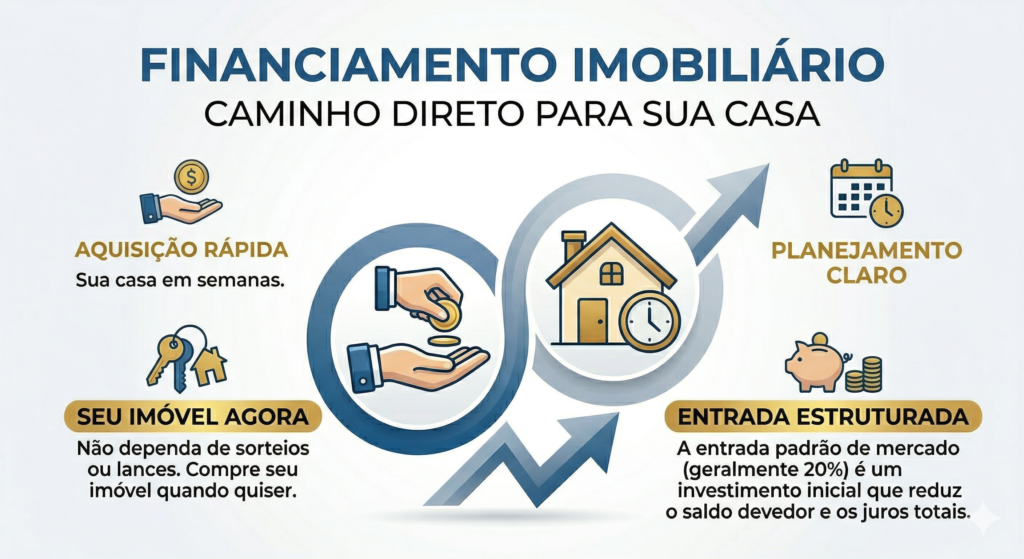
Vale a pena contratar financiamento casa sem entrada?
Resposta curta: financiar uma casa sem entrada pode valer a pena quando a compra é urgente, a renda suporta a prestação com folga e o comprador mantém reserva mesmo depois da contratação. Fora dessas condições, a ausência de entrada costuma ampliar o valor financiado, prolongar a exposição da família e deixar pouco espaço para imprevistos. [...]
Resposta curta: financiar uma casa sem entrada pode valer a pena quando a compra é urgente, a renda suporta a prestação com folga e o comprador mantém reserva mesmo depois da contratação. Fora dessas condições, a ausência de entrada costuma ampliar o valor financiado, prolongar a exposição da família e deixar pouco espaço para imprevistos.
Este artigo não procura apontar qual instituição oferece a menor taxa. Para essa busca, consulte a análise sobre qual banco tem a menor taxa para financiamento de casa sem entrada. Aqui, a pergunta é anterior: assumir uma obrigação longa sem capital inicial é uma decisão financeiramente defensável para o seu momento?
Para empresários e profissionais com renda variável, essa análise precisa ser ainda mais cuidadosa. O imóvel é comprado pela pessoa, mas a prestação pode disputar recursos com a empresa, com a reserva familiar e com futuras oportunidades de investimento. Aprovação bancária não substitui planejamento.
O que muda quando a compra acontece sem entrada
A entrada reduz o saldo que será financiado e cria uma margem entre o preço do imóvel e a dívida assumida. Quando ela é muito baixa ou inexistente, uma parcela maior do patrimônio fica dependente do crédito desde o primeiro dia.
Isso produz três efeitos. O primeiro é um saldo financiado maior. O segundo é uma prestação mais sensível ao prazo e às condições da operação. O terceiro é a redução da flexibilidade: se surgir uma queda de renda, uma despesa familiar ou uma necessidade empresarial, haverá menos capital próprio investido e menos espaço para reorganizar a dívida.
“Sem entrada” também pode descrever estruturas diferentes. Em alguns casos, o valor inicial é coberto por recursos permitidos para habitação, subsídio ou negociação com a construtora. Em outros, o comprador simplesmente financia uma proporção maior do imóvel. A origem dessa solução importa, porque substituir a entrada por outra dívida não elimina o desembolso: apenas muda seu nome e seu vencimento.
Antes de aceitar qualquer proposta, entenda a estrutura de financiamento completa e identifique de onde virão todos os pagamentos, não apenas a primeira prestação.
A decisão começa pela urgência, não pela aprovação
Comprar agora pode ser racional quando existe uma necessidade concreta: mudança de cidade, formação de família, saída de um aluguel incompatível com o orçamento ou aquisição de um imóvel que atende a uma condição difícil de repetir. Ainda assim, urgência real é diferente de ansiedade para comprar.
Se a compra puder esperar, formar parte da entrada aumenta o poder de escolha e reduz a dependência de uma única aprovação. A espera também permite testar se o valor que seria destinado à prestação cabe de verdade no orçamento. Durante alguns meses, o comprador pode separar essa quantia e observar se consegue manter rotina, reserva e compromissos sem recorrer a crédito adicional.
Uma decisão sólida responde a quatro perguntas:
- O imóvel precisa ser adquirido agora ou o prazo pode ser negociado?
- A prestação continuará confortável se a renda cair temporariamente?
- A família manterá uma reserva líquida depois dos custos da compra?
- A aquisição continuará fazendo sentido se despesas de condomínio, manutenção, seguros e tributos forem maiores que o previsto?
Se a operação só funciona quando tudo acontece conforme o melhor cenário, ela está apertada demais.
O empresário precisa separar a casa do caixa da empresa
Para quem empreende, a renda pessoal nem sempre chega de forma linear. Pró-labore, distribuição de lucros e retiradas eventuais têm naturezas diferentes, e a documentação aceita pode variar conforme a instituição. Por isso, vale organizar com antecedência a forma de comprovar renda sendo empresário.
O maior risco não é apenas ter um mês fraco. É transformar o caixa da empresa em reserva informal da prestação. Quando o pagamento da casa depende de antecipar recebíveis, adiar fornecedor ou reduzir capital de giro, a compra pessoal começa a limitar a operação empresarial.
A separação deve ser prática:
- defina uma retirada pessoal compatível com a recorrência do negócio;
- mantenha a reserva da família fora do caixa operacional da empresa;
- não conte com distribuição futura de lucros como se fosse renda garantida;
- considere meses de sazonalidade, férias, perda de clientes e atraso de recebimentos;
- evite oferecer ativos empresariais para corrigir uma compra residencial mal dimensionada.
Também é importante avaliar se faz sentido financiar o imóvel na PF ou na PJ. Para uma residência de uso familiar, a análise não deve ser confundida com a compra de um imóvel operacional ou de investimento pela empresa. Titularidade, finalidade e origem dos pagamentos precisam ser coerentes.
Faça um teste de estresse antes de assinar
A prestação aprovada pelo banco representa um limite de crédito, não necessariamente um limite saudável para a família. O comprador precisa construir seu próprio limite, considerando outras dívidas, custos fixos e a volatilidade da renda.
Monte pelo menos três cenários:
Cenário normal
Use a renda recorrente e despesas habituais. Inclua prestação, condomínio, manutenção, seguros, tributos e deslocamento. O resultado deve deixar espaço para poupança e para objetivos que não desaparecerão depois da compra.
Cenário pressionado
Reduza a renda esperada e aumente despesas essenciais. Para o empresário, simule atraso de clientes ou queda de faturamento. Para o assalariado, considere perda de variável, bônus ou horas extras. A prestação ainda deve ser pagável sem usar crédito caro.
Cenário severo
Considere um período sem distribuição de lucros, mudança profissional ou despesa familiar relevante. O objetivo não é prever toda crise, mas saber por quanto tempo a reserva sustenta o contrato sem sacrificar a empresa ou acumular atrasos.
Ao simular o financiamento, não olhe apenas a parcela inicial. Compare desembolso total, seguros, tarifas, custos do imóvel e comportamento da obrigação ao longo do tempo.
Reserva financeira não é entrada escondida
Um erro comum é usar todo o dinheiro disponível na compra e chamar a operação de segura porque existe aprovação. A reserva tem outra função: absorver acontecimentos que não estavam no orçamento.
Não existe um valor universal que sirva para todas as famílias. Quem tem renda estável, despesas previsíveis e duas fontes de receita pode precisar de uma proteção diferente de quem depende de uma única empresa ou de poucos clientes. O tamanho da reserva deve acompanhar a volatilidade da renda e a dificuldade de recomposição.
Se a única maneira de contratar for zerar aplicações, usar limite bancário para despesas de documentação ou depender do caixa da empresa para os primeiros meses, a ausência de entrada está revelando falta de preparação, não uma oportunidade.
Quando o financiamento sem entrada pode valer a pena
A operação pode ser defensável quando várias condições aparecem juntas:
- a compra resolve uma necessidade imediata e bem definida;
- a renda recorrente suporta a obrigação com margem;
- existe reserva independente do valor usado na aquisição;
- o comprador entende o custo efetivo total e os demais custos do imóvel;
- a documentação da renda é consistente;
- não será necessário retirar capital da empresa para manter as prestações;
- o imóvel tem finalidade clara e horizonte de permanência compatível com a dívida.
Nesse caso, a entrada reduzida pode ser uma escolha consciente para preservar liquidez, e não apenas a consequência de não ter poupado.
Quando é melhor adiar a compra
Adiar costuma ser mais prudente quando a prestação nasce no limite, a reserva desaparece, a renda depende de poucos contratos ou o comprador ainda precisa contrair outra dívida para pagar documentação, mudança e adaptação do imóvel.
Também merece atenção a expectativa de que a renda certamente aumentará. Crescimento profissional e empresarial pode acontecer, mas uma dívida longa deve caber na capacidade atual. A renda futura deve melhorar a margem, não ser a condição para evitar atraso.
Outro sinal de alerta é escolher o imóvel antes de definir o orçamento total. A ligação emocional com a compra torna mais fácil aceitar prazo excessivo, comprometer o caixa e minimizar despesas que acompanharão a propriedade.
Financiamento, espera ou consórcio: qual decisão combina com o prazo?
Quem precisa do imóvel imediatamente tende a valorizar previsibilidade de aquisição. Quem pode esperar dispõe de mais alternativas para formar entrada ou planejar a compra. Por isso, a comparação entre financiamento e consórcio deve começar pelo prazo real, não pela promessa de parcela menor.
O consórcio não garante aquisição imediata e envolve taxa de administração, regras de contemplação e possíveis reajustes. O financiamento permite comprar após aprovação e contratação, mas cria uma dívida com juros e exige análise cuidadosa do custo total. Formar entrada por conta própria oferece maior flexibilidade, embora adie a compra.
Nenhuma modalidade é automaticamente superior. A escolha depende de urgência, capacidade de pagamento, reserva e tolerância à incerteza.
Checklist final antes de contratar
- Confirme a finalidade e o prazo da compra.
- Calcule todos os custos de entrada, mesmo que o banco não exija entrada tradicional.
- Defina uma prestação confortável no cenário pressionado, não apenas no cenário normal.
- Separe renda pessoal, reserva familiar e caixa da empresa.
- Valide como sua renda será comprovada e quais documentos serão exigidos.
- Compare custo total e condições contratuais, sem decidir apenas pela prestação.
- Preserve uma reserva proporcional à volatilidade da renda.
- Tenha um plano para queda temporária de faturamento ou perda de renda.
Conclusão: a falta de entrada não pode eliminar a margem de segurança
Financiar uma casa sem entrada pode valer a pena, mas apenas quando a ausência do pagamento inicial é compensada por renda consistente, reserva e planejamento. Se a operação exige otimismo permanente, mistura recursos pessoais e empresariais ou não suporta um período de pressão, a compra deve ser redimensionada.
Christian Roos atua organizando essa decisão antes da contratação: separando urgência de impulso, capacidade bancária de capacidade financeira e patrimônio pessoal de caixa empresarial. O objetivo não é apenas conseguir aprovação, mas escolher uma estrutura que continue saudável depois que a compra deixar de ser novidade e a prestação passar a fazer parte da rotina.
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian