Coberturas do seguro patrimonial empresarial: o que cobre?
Entenda as coberturas do seguro patrimonial empresarial, os limites e exclusões que protegem ativos, caixa e continuidade da operação sem surpresas.
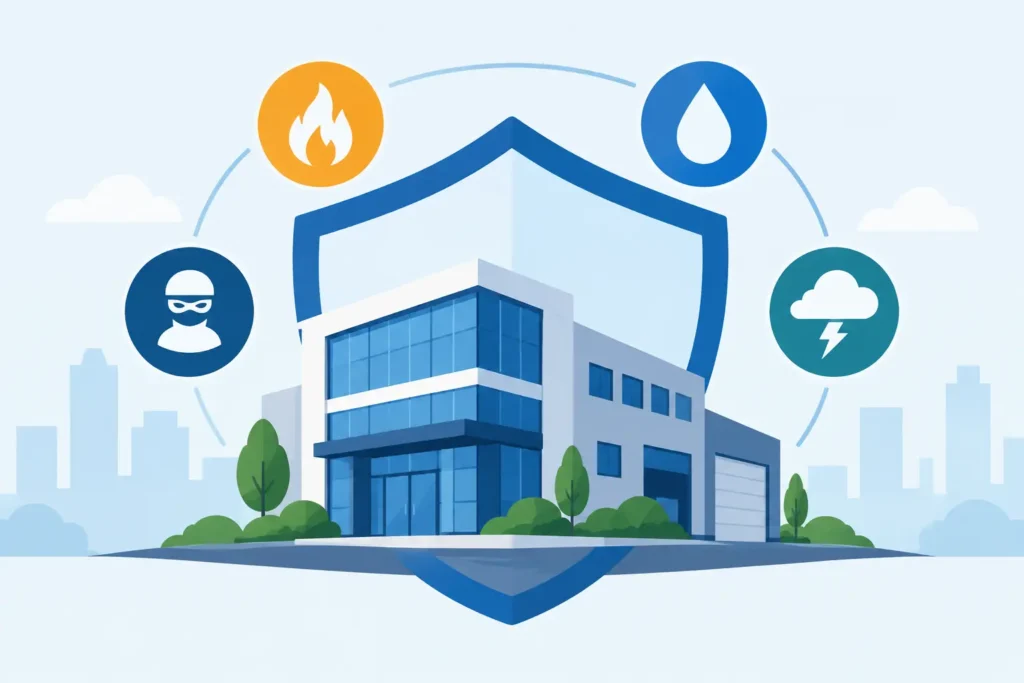
Um incêndio em uma área produtiva, um pico de energia que paralisa máquinas ou um alagamento no estoque podem transformar um evento pontual em meses de pressão sobre o caixa. As coberturas do seguro patrimonial empresarial ajudam a reduzir o impacto que a reposição de ativos, a interrupção da operação e os compromissos financeiros podem causar no caixa da empresa. Mas existe uma diferença decisiva entre ter uma apólice e ter proteção adequada.
Seguro patrimonial não deve ser contratado apenas para atender uma exigência de locador, banco ou contrato comercial. Ele precisa refletir o patrimônio real, a exposição operacional e a capacidade financeira de a empresa absorver perdas. A decisão certa começa antes do contrato errado.
Para compreender a estrutura completa da proteção antes de escolher cada cobertura, consulte também o guia sobre como funciona o seguro patrimonial empresarial. Este artigo aprofunda especificamente o que pode ser coberto, os limites e as exclusões que merecem atenção.
O que o seguro patrimonial empresarial efetivamente protege
O seguro patrimonial empresarial indeniza prejuízos materiais causados por eventos previstos na apólice. Em geral, ele alcança imóvel, instalações, máquinas, equipamentos, mobiliário, estoque e mercadorias. A composição exata depende da atividade, do local de risco e dos bens declarados.
Uma indústria com máquinas de alto valor tem uma exposição diferente de uma distribuidora com estoque sazonal. Um escritório de serviços pode ter menos ativos físicos, mas depender de equipamentos eletrônicos e de uma sede que não pode ficar indisponível. Por isso, copiar a apólice de outra empresa é uma escolha conveniente, não uma estratégia de controle de risco.
O seguro também não substitui gestão operacional. Manutenção preventiva, sistema de combate a incêndio, monitoramento, procedimentos elétricos e controle de acesso influenciam a chance de sinistro e a aceitação do risco pelas seguradoras. Proteção patrimonial é uma combinação de prevenção, transferência de risco e capacidade de reação.
Principais coberturas do seguro patrimonial empresarial
A cobertura básica costuma começar por incêndio, queda de raio e explosão. É o núcleo da proteção, mas raramente basta para uma empresa com operação mais complexa. O ponto crítico está nas coberturas adicionais e em como seus limites são dimensionados.
As proteções mais avaliadas em uma apólice empresarial incluem:
- incêndio, queda de raio e explosão;
- danos elétricos;
- vendaval, granizo e determinados danos causados por água;
- roubo e furto qualificado, conforme as condições contratuais;
- quebra de máquinas e equipamentos;
- lucros cessantes e despesas fixas durante a paralisação;
- despesas extraordinárias para reduzir o tempo de interrupção.
A presença do nome da cobertura na proposta não basta. É necessário conferir o evento coberto, os bens incluídos, o limite de indenização, a franquia e as exclusões.
Incêndio, raio e explosão
Essa cobertura ampara danos ao imóvel e aos bens segurados quando os eventos previstos provocam perdas materiais. É comum que o empresário associe incêndio somente ao prédio. No entanto, o impacto pode alcançar estoque, equipamentos, móveis, instalações e melhorias feitas no imóvel locado.
Atenção à forma de contratação. O valor segurado deve acompanhar o custo de reconstrução e de reposição, não apenas o valor contábil dos ativos. Um galpão antigo pode estar depreciado no balanço, mas reconstruí-lo hoje exigirá materiais, mão de obra e licenças a preços atuais.
Danos elétricos e equipamentos eletrônicos
Oscilação de energia, curto-circuito e sobretensão podem danificar servidores, máquinas, painéis, câmaras frias, sistemas de automação e equipamentos de informática. Para negócios que dependem de produção contínua ou de infraestrutura digital, essa cobertura merece análise técnica.
A apólice deve esclarecer se protege somente o equipamento danificado ou também despesas relacionadas, como instalação, componentes e custos para retomar a operação. Equipamentos usados em ambiente industrial, refrigeração ou produção podem demandar condições específicas. Não presuma que uma cobertura para computadores atende uma linha de produção.
Vendaval, granizo, alagamento e outros eventos da natureza
Telhados, fachadas, estoques próximos ao solo e instalações externas ficam expostos a vendaval, granizo, queda de árvores e impactos semelhantes. Alagamento, inundação e danos causados por água exigem ainda mais cuidado, porque a nomenclatura e as exclusões variam entre seguradoras.
Aqui, o endereço faz diferença. Uma empresa em região sujeita a enchentes, com histórico de retorno de água ou drenagem deficiente, precisa verificar se a cobertura contempla exatamente o cenário ao qual está exposta. Chamar tudo de enchente não resolve o problema contratual. A definição do evento no contrato é o que determina a indenização.
Roubo, furto qualificado e danos decorrentes
Estoques de alto giro, eletrônicos, ferramentas, peças automotivas e mercadorias de valor concentrado podem exigir cobertura contra roubo. Furto qualificado e furto simples não são necessariamente tratados da mesma forma. A existência de vestígios de arrombamento, por exemplo, pode alterar a caracterização do evento.
Também vale analisar se há exigências de alarme, câmeras, vigilância, gradeamento ou cofres. Quando a seguradora condiciona a cobertura a medidas de segurança, o descumprimento pode comprometer a indenização. Controle de risco precisa estar documentado, não apenas informado na contratação.
Quebra de máquinas e equipamentos
Máquinas industriais, compressores, caldeiras, equipamentos de movimentação e sistemas produtivos podem sofrer danos internos por falha mecânica, erro de operação ou quebra acidental, conforme as condições contratadas. Essa cobertura é distinta de danos elétricos e costuma ser relevante para empresas cujo faturamento depende de poucos ativos críticos.
A pergunta financeira é objetiva: se essa máquina parar amanhã, qual será o custo para reparar, substituir e suportar a perda de produção? A resposta orienta o limite de cobertura, a franquia aceitável e a necessidade de outras proteções, como lucros cessantes.
Lucros cessantes e despesas fixas
O dano físico é apenas uma parte do prejuízo. Depois de um incêndio ou de uma quebra grave, a empresa pode continuar pagando folha, aluguel, tributos, fornecedores estratégicos e parcelas de financiamentos enquanto deixa de faturar. A cobertura de lucros cessantes busca compensar a perda de resultado decorrente de um sinistro coberto que interrompe a atividade.
Ela exige cálculo cuidadoso. Um limite baseado no faturamento bruto, sem avaliar margem, ciclo operacional e prazo de retomada, pode criar falsa segurança. Também é necessário definir o período indenitário. Uma empresa capaz de reiniciar em 60 dias tem uma necessidade distinta de outra que depende de reconstrução, importação de máquina ou aprovação regulatória para voltar a operar.
Coberturas adicionais que podem fazer diferença
Além das proteções mais conhecidas, algumas extensões podem ser decisivas conforme o imóvel, a operação e o grau de dependência dos ativos. Elas não aparecem com o mesmo alcance em todas as propostas e precisam ser avaliadas nas condições gerais da seguradora.
Perda ou pagamento de aluguel
Quando um sinistro coberto impede o uso do imóvel, a empresa pode ter de alugar outro espaço temporariamente ou continuar arcando com obrigações relacionadas ao local atingido. A cobertura de perda ou pagamento de aluguel pode ajudar nesse período, respeitando limite, prazo e hipóteses previstos na apólice.
Despesas extraordinárias, desentulho e recomposição de documentos
Remover resíduos, proteger bens remanescentes, adaptar um local provisório e recuperar documentos podem gerar despesas que não estão incluídas automaticamente no valor do dano material. Para empresas sujeitas a uma retomada complexa, esses custos devem ser comparados com os respectivos sublimites.
Responsabilidade civil não é automaticamente cobertura patrimonial
Danos causados a clientes, vizinhos, visitantes ou outros terceiros podem exigir uma cobertura de responsabilidade civil. Da mesma forma, seguro garantia atende a obrigações contratuais e não substitui a proteção do imóvel, do estoque ou das máquinas. Separar essas finalidades evita acreditar que uma única apólice cobre todo risco empresarial.
Limites, franquias e exclusões: onde o contrato ganha ou perde valor
A cobertura anunciada na proposta não é o único dado relevante. O Limite Máximo de Indenização, ou LMI, estabelece o teto que a seguradora pagará para cada cobertura. Se o estoque vale R$ 3 milhões e a apólice prevê R$ 1 milhão, o problema não será resolvido pela existência do seguro.
A franquia é a parcela do prejuízo assumida pela própria empresa. Franquias mais altas podem reduzir o prêmio, mas transferem mais risco para o caixa. Isso pode funcionar para uma companhia capitalizada, capaz de absorver perdas menores, e ser inadequado para uma operação com liquidez pressionada. Menor prêmio não significa menor custo total de risco.
Também existem exclusões. Desgaste natural, falta de manutenção, vícios de construção, atos intencionais, determinados danos graduais e eventos não contratados podem ficar fora da proteção. Riscos cibernéticos, responsabilidade civil, transporte de mercadorias e perda financeira por fraude, por exemplo, podem exigir seguros específicos ou extensões próprias.
Não aceite o termo “all risks” como sinônimo de cobertura ilimitada. Mesmo contratos mais amplos possuem condições, exclusões e obrigações do segurado. O que importa é confrontar o texto da apólice com os riscos concretos da operação.
Como dimensionar a cobertura sem pagar por proteção inútil
O primeiro passo é mapear os ativos e sua criticidade. Imóvel, benfeitorias, máquinas, estoque, tecnologia e instalações precisam ser avaliados pelo custo de reposição ou reconstrução aplicável. Bens financeiros, valor de mercado e valor de seguro não são a mesma coisa.
Depois, a empresa deve identificar os cenários de perda máxima provável. Um incêndio pode atingir toda a planta. Um dano elétrico pode afetar somente um setor. Um alagamento pode comprometer estoque em áreas específicas. Essa leitura ajuda a evitar dois erros comuns: subseguro, quando o limite é insuficiente, e excesso de cobertura em bens de baixa relevância.
Em seguida, é preciso conectar o seguro à arquitetura financeira da empresa. Há ativos dados em garantia em operações de crédito? Existe cláusula de seguro exigida pelo financiador? Em uma operação de financiamento de máquinas e equipamentos, por exemplo, o contrato pode exigir proteção compatível com o bem financiado. Qual é o impacto de uma paralisação no capital de giro, nos recebíveis e no pagamento de dívidas? A apólice deve preservar continuidade, não apenas indenizar patrimônio depois do dano.
Por fim, compare condições de mercado além do prêmio anual. Analise limites por evento, franquias, regras de atualização de valores, prazo para regulação de sinistro, exigências de gerenciamento de risco e abrangência das extensões. Uma economia inicial pode ser anulada por uma exclusão crítica ou uma franquia incompatível com a realidade financeira da empresa.
Perguntas frequentes sobre coberturas patrimoniais
Seguro patrimonial empresarial cobre qualquer tipo de dano?
Não. A indenização depende dos eventos, bens e limites contratados, além do cumprimento das condições da apólice. Danos decorrentes de desgaste, falta de manutenção ou eventos não previstos podem ficar excluídos.
Incêndio já vem incluído na cobertura básica?
Em muitas apólices empresariais, incêndio, queda de raio e explosão formam a cobertura básica. Mesmo assim, é necessário verificar a definição de cada evento, os bens segurados, o limite máximo de indenização e a eventual aplicação de franquia ou participação do segurado.
Danos elétricos e quebra de máquinas são a mesma cobertura?
Não necessariamente. Danos elétricos costumam se relacionar a curto-circuito, sobretensão e outros fenômenos elétricos. Quebra de máquinas pode abranger determinados danos internos, falhas mecânicas ou acidentes operacionais previstos no contrato. A empresa deve analisar as duas coberturas conforme seus equipamentos críticos.
Seguro patrimonial cobre mercadorias e estoque?
Pode cobrir, desde que estoque e mercadorias estejam declarados entre os bens segurados e com limite adequado. Empresas com estoque sazonal precisam considerar os períodos de maior concentração de valor para não contratar um limite insuficiente.
Como saber qual limite contratar?
O limite deve considerar o custo atual de reconstrução ou reposição, a concentração de bens em cada local, o pior cenário razoável de perda e a capacidade de a empresa absorver parte do prejuízo. Inventário atualizado, notas fiscais e avaliação técnica ajudam a reduzir erros de dimensionamento.
Quando revisar a apólice empresarial
A revisão não deve ocorrer apenas no vencimento. Compra de máquinas, expansão de estoque, mudança de endereço, abertura de filial, reforma, alteração no processo produtivo e aumento relevante de faturamento são gatilhos para reavaliar as coberturas.
O mesmo vale para empresas que passaram a operar com maior alavancagem. Quando há financiamento, garantias reais e obrigações mensais mais elevadas, uma interrupção operacional deixa de ser apenas um problema patrimonial. Ela se torna um risco de liquidez e de cumprimento de compromissos.
Christian Roos avalia seguros dentro de uma visão mais ampla de estrutura financeira, garantias e preservação de caixa. O objetivo não é contratar uma apólice por padrão. É verificar se o risco transferido, o custo assumido e as exigências contratuais fazem sentido para o momento da empresa.
Antes de renovar automaticamente, faça uma pergunta simples: se o principal ativo da operação parar hoje, por quanto tempo sua empresa consegue cumprir compromissos sem comprometer o crescimento? A resposta mostra se o seguro é apenas um documento ou uma proteção patrimonial de fato.
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian